VDK raporu ortaya koydu: 6 liralık mandalina 28 lira maliyet gösterildi
GÜNDEM, 15 Eylül 2026 Salı, 15:16İstanbul Cumhuriyet Başsavcılığının yürüttüğü soruşturma dosyasına giren Vergi Denetim Kurulu raporları, yaş sebze ve meyvede üreticinin beyan ettiği satış fiyatları ile şirketlerin kayıtlarına giren alış maliyetleri arasında dikkat çekici farklar bulunduğunu ortaya koydu.
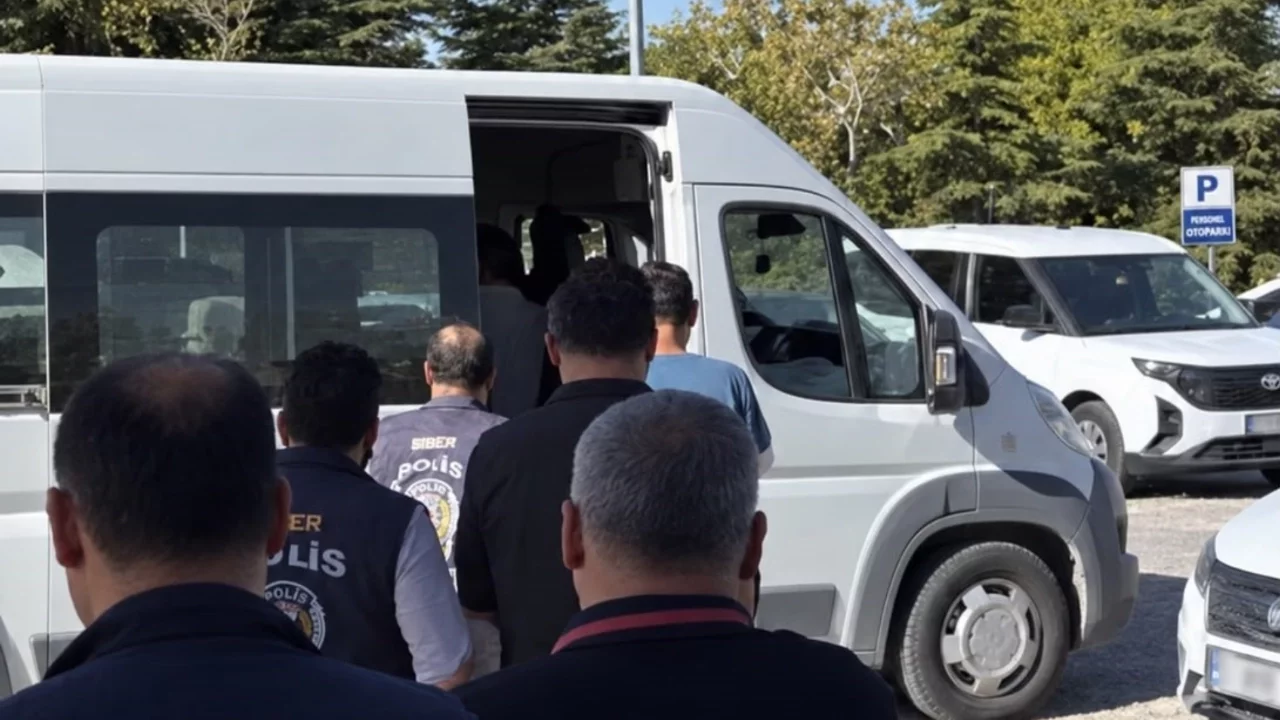
Hazine ve Maliye Bakanlığı Vergi Denetim Kurulu Başkanlığının 14 Temmuz ve 3 Eylül 2026 tarihli iki raporunda toplam 41 riskli mükellef ayrıntılı olarak incelendi. Vergi müfettişleri; çiftçi beyanlarını, müstahsil makbuzlarını, e-faturaları, Hal Kayıt Sistemi verilerini ve şirket kayıtlarını karşılaştırdı.
6-8 liralık mandalina 28 lira maliyet gösterildi
Raporlarda yer alan örneklerden birinde, üreticinin kilogramını 6-8 liradan sattığını söylediği mandalinanın müstahsil makbuzunda 28 lira maliyetle kayda geçirildiği görüldü. Aynı firmanın ortalama satış fiyatının ise 31,82 lira olduğu belirlendi.
Başka bir çiftçi mandalinayı kilogramı 12 liradan sattığını beyan ederken, kendi adına düzenlenen makbuzdaki fiyatın 31,48 lira olduğu tespit edildi. Şirketin ortalama satış fiyatı ise 31,65 lira olarak kayıtlara geçti. Böylece çiftçinin beyan ettiği fiyat ile satış fiyatı arasında yaklaşık 20 liralık fark bulunmasına rağmen şirketin belgelerde kilogram başına yalnızca 17 kuruşluk farkla satış yaptığı görünümü oluştu.
Benzer fiyat farklılıklarının başka ürünlerde de görüldüğü belirtildi. Çiftçinin 4-5 liraya sattığını ifade ettiği sanayi tipi elma belgelerde 9,50 lira alış maliyetiyle gösterilirken, ortalama satış fiyatı 9,74 lira oldu.
Üreticinin 7-12 liraya sattığını beyan ettiği patatesin makbuzlarda 20 liradan alındığı, ortalama 21,91 liradan satıldığı kaydedildi. Çekirdeksiz üzümde üreticinin belirttiği 28-29 liralık fiyat 45 liralık maliyete, 16 liraya satıldığı ifade edilen mandalina ise 32 liralık kayıtlı maliyete çıktı. Bu ürünlerin ortalama satış fiyatları sırasıyla 45,81 ve 35,19 lira olarak belirlendi.
"35 liraya sattım, makbuzda 70 lira"
Limon üreticilerinin beyanlarında da önemli fiyat farkları yer aldı. Bir üretici yaklaşık 50 ton limonu kilogramı 45-50 liradan sattığını, adına düzenlenen belgelerde ise fiyatların 64-72 lira arasında gösterildiğini söyledi.
Bir başka çiftçi 25 ton limonu kilogramı 35 liradan sattığını ve piyasa fiyatının yaklaşık 38 lira olduğunu belirtirken, kendi adına düzenlenen müstahsil makbuzlarında 70-78 liralık fiyatlar bulunduğunu ifade etti.
35 yıldır çiftçilik yaptığını belirten başka bir üretici, limonu ilk kesimde 55 liradan, ikinci kesimde 40 liradan sattığını ancak belgelerde kilogram fiyatının 70 lira olarak yer aldığını söyledi.
Bir diğer üretici de ilk kesimde 100 ton limonu 35 liradan, ikinci kesimde 100 tonu 40 liradan sattığını; buna karşılık adına düzenlenen makbuzlarda fiyatların 69-72 lira arasında gösterildiğini beyan etti.
Miktarlar da üretici beyanlarının üzerine çıktı
VDK raporlarında yalnızca fiyatlarda değil, satıldığı kayda geçirilen ürün miktarlarında da farklılıklar bulunduğu aktarıldı.
Bir limon üreticisi 2025 yılında toplam 200 ton limon ürettiğini ve sattığını belirtirken, kendi adına 633 ton limon için müstahsil makbuzu düzenlendiğini söyledi.
Başka bir üreticinin 126 tonluk limon satışının kayıtlarda 328 tona çıktığı belirtildi. Üretici gerçek ticaret hacmini yaklaşık 2,5-2,6 milyon lira olarak açıklarken, adına düzenlenen belgelerin toplamının yaklaşık 10 milyon liraya ulaştığı kaydedildi.
Bir muz üreticisi de yaklaşık 100-140 ton ürün sattığını, buna karşılık adına 192 ton üzerinden makbuz düzenlendiğini ifade etti. Üreticinin yaklaşık 4,63 milyon lira olarak belirttiği gerçek ticaret tutarının belgelerde 8,49 milyon liraya çıktığı aktarıldı.
400-500 ton patates, kayıtlarda 1 milyon 741 bin 840 kilogram
Patateste incelenen örneklerden birinde, üreticinin yaklaşık 400-500 ton ürünü kilogramı 7-12 liradan sattığını beyan ettiği belirtildi. Aynı üretici adına ise 1 milyon 741 bin 840 kilogram patatesin kilogramı 20 liradan satın alınmış gibi belgelendirildiği tespit edildi.
Başka bir üreticinin yaklaşık 700 ton soğan sattığını söylemesine rağmen, kendi adına düzenlenen makbuzlarda miktarın bin 855 tona çıktığını ifade ettiği kaydedildi.
60 ton sarımsak, makbuzlarda 800 ton
Tümen Tarım'a ilişkin incelemede ise bir üretici yaklaşık 60 ton sarımsak ürettiğini ve kilogramını 50 liradan sattığını beyan etti.
VDK raporunda aynı üretici adına düzenlenen müstahsil makbuzlarında toplam 800 ton sarımsak bulunduğu belirtildi.
"Firmayı tanımıyorum, ürün satmadım"
Müfettişlerin görüştüğü bazı kişiler ise adlarına müstahsil makbuzu düzenlenmesine rağmen ilgili firmalara hiç ürün satmadıklarını söyledi.
Bazı kişilerin zirai faaliyetinin bulunmadığını, bazılarının ise şirket çalışanı olduğunu ancak çiftçilik yapmadığını beyan ettiği aktarıldı.
Bir üreticinin yalnızca belirli ürünleri yetiştirdiğini, buna rağmen kendi adına hiç üretmediği ahududu, incir, böğürtlen, elma ve kayısı gibi ürünler için de belge düzenlendiğini söylediği belirtildi.
Acar Agro'ya ilişkin incelemede ise bir üreticinin şirketi tanımadığını ve hiçbir ürün teslim etmediğini belirterek kendi adına gösterilen satışların "hayalî" olduğunu beyan ettiği rapora yansıdı.
Ölen kişiler adına milyonlarca liralık belge
VDK raporlarında hayatını kaybetmiş kişiler adına düzenlenen müstahsil makbuzlarına ilişkin tespitler de yer aldı.
Ahmet Demir'e ilişkin incelemede, daha önce hayatını kaybetmiş 49 kişi adına 87 müstahsil makbuzu düzenlendiği ve belgelerin toplam tutarının 2 milyon 524 bin 987 lira olduğu belirlendi.
Bigadiç Derin Tarım için 6 hayatını kaybetmiş kişi adına 16 belge ve yaklaşık 5,88 milyon liralık işlem, Beta Tropikal için ise 13 hayatını kaybetmiş kişi adına belge düzenlendiğine ilişkin tespitler raporlara girdi.
VDK, ölüm tarihinden sonra düzenlenen bu belgeleri, maliyetlerin istenilen seviyede oluşturulmasına imkân sağlayabilecek belge düzeni açısından önemli bir risk göstergesi olarak değerlendirdi.
VDK maliyetlerin kâğıt üzerinde yükseltildiğini değerlendirdi
Raporda ortaya konulan modele göre, çiftçinin ürünü gerçek piyasa fiyatından satmasının ardından üretici adına daha yüksek fiyat veya miktar içeren müstahsil makbuzu düzenleniyor. Bu yöntemle şirketin kayıtlı alış maliyeti yükselirken, şişirilmiş maliyet satış fiyatına yaklaştırılıyor ve kâr marjı kâğıt üzerinde düşüyor.
Vergi müfettişleri, bu yöntemin yüksek satış fiyatlarının görünürde makul gösterilmesine ve oluşan ekonomik faydanın vergi dışında bırakılmasına imkân sağlayabileceği değerlendirmesinde bulundu.
Raporlardaki örneklerde 6-8 liradan alındığı beyan edilen ürünün 28 lira, 12 liralık ürünün 31,48 lira, 7-12 liralık ürünün 20 lira ve 4-5 liralık ürünün 9,50 lira maliyetliymiş gibi kayda geçirildiği belirtildi.
GÜNDEM 15 Eylül 2026 Salı, 15:16

Yorumlar
Öne Çıkanlar


Diğer Haberler
Alman Bakan Dobrindt: Suç örgütleri çocukları kullanıyor
Almanya'da 2025 yılında 683 organize suç...
Sukaypark'ta kahve ve müzik dolu hafta sonu
Kahve kokularının müziğin ritmiyle buluştuğu...
Düğünde sıra dışı hediye: Damat köpek yavrusuyla şaşırdı
Trabzon'da Ekrem Yılmaz ile Merve Gülali'nin...
Geçit Köprüsü söz verilen tarihte trafiğe açıldı
Bursa Büyükşehir Belediye Başkan Vekili Şahin...